Thông tin giá bán bình quân gần 19,9 triệu đồng/m² tại dự án SK Residence Mao Điền, Hải Phòng mở thêm hy vọng an cư cho người lao động. Nhưng từ mong muốn đến khả năng sở hữu căn hộ vẫn còn khoảng cách: tiền tích lũy ban đầu, khoản nợ hằng tháng và chi phí đi lại sau khi nhận nhà.
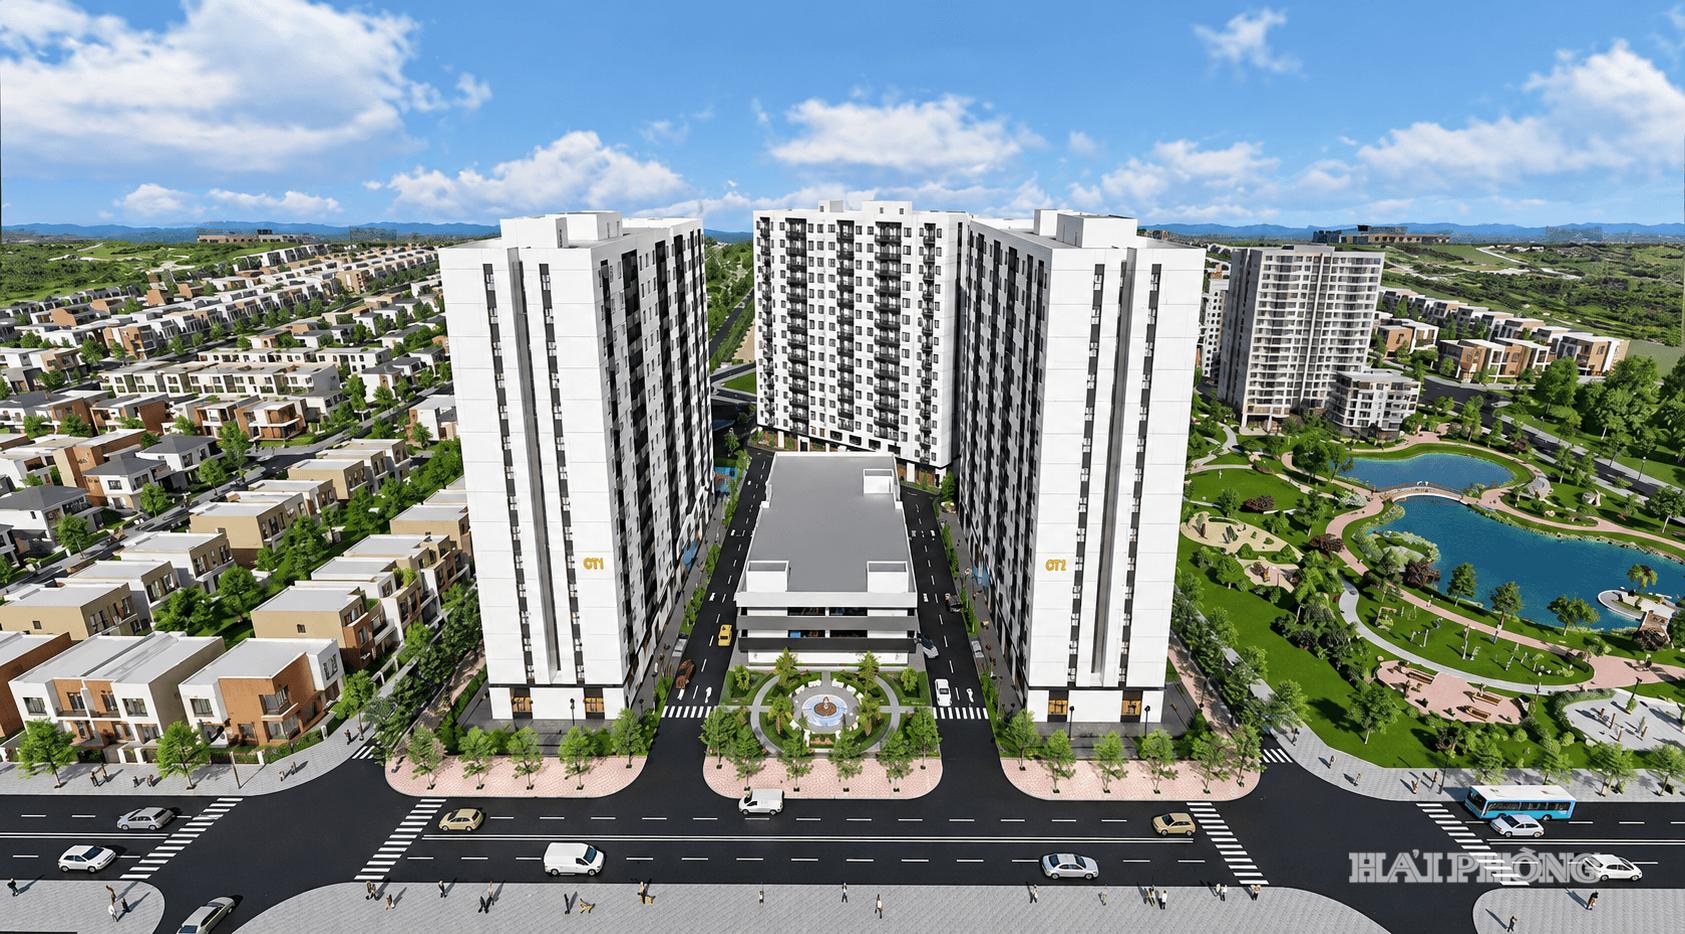
Nhà ở xã hội tại dự án SK Residence Mao Điền cao 15 tầng với 672 căn hộ để ở." Ảnh Báo Hải Phòng"
Dự án SK Residence Mao Điền nằm tại khu dân cư mới Cẩm Điền – Lương Điền, cạnh khu công nghiệp VSIP Hải Dương, gồm 3 tòa nhà cao 15 tầng với 672 căn hộ. Diện tích căn hộ từ 37–63 m². Mức giá vừa công khai là giá tạm tính, chưa phải kết quả cuối cùng sau kiểm toán, quyết toán.
Với công nhân, câu hỏi thiết thực nhất là: sau mỗi tháng làm việc, thu nhập còn lại bao nhiêu để trả tiền nhà, trong khi gia đình vẫn phải ăn uống, nuôi con và dự phòng lúc ốm đau?
Căn hộ nhỏ cũng cần hơn 700 triệu đồng
Lấy mức bình quân làm tròn 19,9 triệu đồng/m² để tính minh họa, căn hộ 37 m² có giá khoảng 736,3 triệu đồng; căn 50 m² khoảng 995 triệu đồng; căn 63 m² khoảng 1,254 tỷ đồng.
Đây là phép tính theo đơn giá bình quân, không thay thế bảng giá từng căn. Tổng tiền thực tế còn phải đối chiếu hợp đồng, cách tính diện tích, thuế và các khoản phí đã bao gồm hoặc phải đóng riêng.
Theo thông tin của Ngân hàng Chính sách xã hội, chương trình cho vay nhà ở xã hội có mức vay tối đa 80% giá trị hợp đồng, thời hạn tối đa 25 năm, lãi suất 5,4%/năm. Việc được vay và mức vay cụ thể còn phụ thuộc điều kiện, hồ sơ và khả năng trả nợ của người mua.
Giả sử người mua được vay đủ 80%, trả gốc đều trong 300 tháng, lãi tính trên dư nợ còn lại, bài toán như sau:
|
Diện tích minh họa
|
Giá căn hộ ước tính
|
Vốn tự có 20%
|
Khoản vay 80%
|
Gốc và lãi tháng đầu
|
|
37 m²
|
736,3 triệu đồng
|
147,3 triệu đồng
|
589,0 triệu đồng
|
4,61 triệu đồng
|
|
50 m²
|
995,0 triệu đồng
|
199,0 triệu đồng
|
796,0 triệu đồng
|
6,24 triệu đồng
|
|
63 m²
|
1.253,7 triệu đồng
|
250,7 triệu đồng
|
1.003,0 triệu đồng
|
7,90 triệu đồng
|
Bảng tính giả định lãi suất 5,4%/năm; tiền trả giảm dần khi dư nợ giảm. Đây là mô phỏng, lịch trả nợ thực tế phải theo thỏa thuận với ngân hàng; không mặc định lãi suất giữ nguyên suốt 25 năm.
Như vậy, trước khi tính chuyện trả góp, người mua đã phải có khoảng 147–251 triệu đồng, chưa kể khoản dự phòng và chi phí vào ở.
Nếu mỗi tháng dành dụm được 2 triệu đồng, riêng khoản trả trước của căn nhỏ nhất cũng cần hơn 6 năm tích lũy, giả sử giá nhà không đổi và tiền tiết kiệm không phải dùng cho việc khác.
Một người đi làm khó gánh, hai người có thu nhập vẫn phải cân nhắc
Theo Cục Thống kê, thu nhập bình quân của người lao động quý III/2026 đạt 9,2 triệu đồng/tháng. Cần phân biệt: đây là bình quân chung của người lao động cả nước, không phải mức lương thực nhận riêng của công nhân Hải Phòng.
Do chưa có số liệu đại diện riêng cho nhóm công nhân dự kiến mua tại dự án, có thể dùng các tình huống thu nhập thực nhận để đánh giá sức mua.
Với một người thực nhận 8 triệu đồng/tháng, khoản trả tháng đầu của căn 37 m² chiếm gần 58% thu nhập. Người đó chỉ còn khoảng 3,39 triệu đồng cho toàn bộ sinh hoạt. Nếu không có tích lũy đáng kể hoặc hỗ trợ từ gia đình, khả năng mua sẽ rất hạn chế.
Với hai vợ chồng cùng thực nhận 8 triệu đồng/người/tháng, tổng thu nhập 16 triệu đồng, căn 37 m² có khoản trả tháng đầu chiếm khoảng 29%; căn 50 m² khoảng 39%; căn 63 m² khoảng 49%.
Gia đình mua căn 50 m² còn khoảng 9,76 triệu đồng sau khi trả ngân hàng tháng đầu. Khoản này phải trang trải ăn uống, học hành của con, điện nước, đi lại, phí chung cư và những nhu cầu khác. Có thể thu xếp được hay không phụ thuộc số người phải nuôi, việc làm ổn định và các khoản nợ đang có.
Đặc biệt, nếu thu nhập chỉ đạt mức dự kiến nhờ tăng ca thường xuyên, kế hoạch trả nợ sẽ dễ bị ảnh hưởng khi doanh nghiệp giảm đơn hàng.
Có đủ điều kiện mua nhà chưa đồng nghĩa với đủ sức trả nợ. Với người độc thân thu nhập thấp, trở ngại rất lớn. Với gia đình có hai nguồn thu ổn định, căn nhỏ có thể khả thi hơn, nhưng vẫn cần vốn ban đầu và một khoản dự phòng.
Nhà ở phải gắn với nơi làm việc và đời sống gia đình
Bài toán nhà ở xã hội còn nằm ở vị trí.
Riêng SK Residence Mao Điền được giới thiệu nằm cạnh khu công nghiệp VSIP Hải Dương. Vì vậy, không thể lấy lo ngại về khoảng cách để kết luận dự án này xa nơi làm việc của công nhân. Mức độ thuận tiện phải xem người mua làm tại nhà máy nào, đường đi thực tế, thời gian di chuyển và phương tiện kết nối.
Tuy nhiên, khi bố trí nhà ở xã hội nói chung, cần tránh tình trạng có nhà nhưng người lao động khó chuyển đến ở vì xa nhà máy, trường học hoặc nơi gửi trẻ.
Một gia đình có thể có chồng làm ở khu công nghiệp này, vợ làm ở khu công nghiệp khác. Căn hộ thuận đường cho người chồng chưa chắc thuận đường cho người vợ. Công nhân làm ca đêm cũng cần phương tiện phù hợp giờ tan ca, thay vì chỉ có tuyến xe chạy vào giờ hành chính.
Giả sử việc chuyển nhà khiến mỗi người phải đi thêm 20 km mỗi ngày, hai vợ chồng làm 26 ngày sẽ phát sinh tổng cộng 1.040 km di chuyển mỗi tháng. Đây là tình huống minh họa, không phải khoảng cách của dự án Mao Điền. Ngoài nhiên liệu, gia đình còn mất thời gian nghỉ ngơi, chăm con và chịu thêm rủi ro trên đường.
Bởi vậy, đánh giá khả năng chi trả phải tính cả tiền trả nợ, phí vận hành, chi phí đi lại và chăm sóc con cái.
Muốn phù hợp, cần nhiều lựa chọn hơn việc mua trả góp
Nhà ở xã hội vẫn là hướng đi cần thiết. Nhưng hiệu quả cần được đo bằng số người lao động có thể đến ở lâu dài và duy trì cuộc sống ổn định.
Trước hết, việc phát triển dự án cần dựa trên khảo sát nơi làm việc, thu nhập thực nhận và nhu cầu của công nhân. Công khai giá bán cần đi cùng thông tin rõ ràng về tiền đóng ban đầu, phí sinh hoạt, khả năng vay và lịch trả nợ.
Đồng thời, phải phát triển nhà cho thuê, thuê mua, nhà lưu trú công nhân và giao thông kết nối nhà máy. Với người chưa tích lũy đủ hoặc có khả năng thay đổi nơi làm việc, thuê một căn hộ phù hợp có thể thiết thực hơn nhận khoản nợ kéo dài hàng chục năm.
Ở mức gần 19,9 triệu đồng/m², cơ hội mua nhà có thể mở ra với một bộ phận gia đình công nhân có hai nguồn thu ổn định và vốn tích lũy. Nhưng cơ hội ấy vẫn còn xa đối với người sống bằng một khoản lương thấp, nuôi nhiều người phụ thuộc hoặc việc làm thiếu ổn định.
Giá trị của nhà ở xã hội nằm ở chỗ người lao động có thể mua hoặc thuê được, đi làm thuận tiện và còn đủ tiền để sống sau khi trả tiền nhà.
HÀ LÊ

Nguyễn Đình Thanh
21/10/2026 19:16:38Người dùng
Nhà ở xã hội gần 20 triệu đồng/m²: Công nhân có đủ sức mua và thuận đường đi làm?
Nhà ở xã hội tại dự án SK Residence Mao Điền cao 15 tầng với 672 căn hộ để ở." Ảnh Báo Hải Phòng"
Dự án SK Residence Mao Điền nằm tại khu dân cư mới Cẩm Điền – Lương Điền, cạnh khu công nghiệp VSIP Hải Dương, gồm 3 tòa nhà cao 15 tầng với 672 căn hộ. Diện tích căn hộ từ 37–63 m². Mức giá vừa công khai là giá tạm tính, chưa phải kết quả cuối cùng sau kiểm toán, quyết toán.
Với công nhân, câu hỏi thiết thực nhất là: sau mỗi tháng làm việc, thu nhập còn lại bao nhiêu để trả tiền nhà, trong khi gia đình vẫn phải ăn uống, nuôi con và dự phòng lúc ốm đau?
Căn hộ nhỏ cũng cần hơn 700 triệu đồng
Lấy mức bình quân làm tròn 19,9 triệu đồng/m² để tính minh họa, căn hộ 37 m² có giá khoảng 736,3 triệu đồng; căn 50 m² khoảng 995 triệu đồng; căn 63 m² khoảng 1,254 tỷ đồng.
Đây là phép tính theo đơn giá bình quân, không thay thế bảng giá từng căn. Tổng tiền thực tế còn phải đối chiếu hợp đồng, cách tính diện tích, thuế và các khoản phí đã bao gồm hoặc phải đóng riêng.
Theo thông tin của Ngân hàng Chính sách xã hội, chương trình cho vay nhà ở xã hội có mức vay tối đa 80% giá trị hợp đồng, thời hạn tối đa 25 năm, lãi suất 5,4%/năm. Việc được vay và mức vay cụ thể còn phụ thuộc điều kiện, hồ sơ và khả năng trả nợ của người mua.
Giả sử người mua được vay đủ 80%, trả gốc đều trong 300 tháng, lãi tính trên dư nợ còn lại, bài toán như sau:
Diện tích minh họa
Giá căn hộ ước tính
Vốn tự có 20%
Khoản vay 80%
Gốc và lãi tháng đầu
37 m²
736,3 triệu đồng
147,3 triệu đồng
589,0 triệu đồng
4,61 triệu đồng
50 m²
995,0 triệu đồng
199,0 triệu đồng
796,0 triệu đồng
6,24 triệu đồng
63 m²
1.253,7 triệu đồng
250,7 triệu đồng
1.003,0 triệu đồng
7,90 triệu đồng
Bảng tính giả định lãi suất 5,4%/năm; tiền trả giảm dần khi dư nợ giảm. Đây là mô phỏng, lịch trả nợ thực tế phải theo thỏa thuận với ngân hàng; không mặc định lãi suất giữ nguyên suốt 25 năm.
Như vậy, trước khi tính chuyện trả góp, người mua đã phải có khoảng 147–251 triệu đồng, chưa kể khoản dự phòng và chi phí vào ở.
Nếu mỗi tháng dành dụm được 2 triệu đồng, riêng khoản trả trước của căn nhỏ nhất cũng cần hơn 6 năm tích lũy, giả sử giá nhà không đổi và tiền tiết kiệm không phải dùng cho việc khác.
Một người đi làm khó gánh, hai người có thu nhập vẫn phải cân nhắc
Theo Cục Thống kê, thu nhập bình quân của người lao động quý III/2026 đạt 9,2 triệu đồng/tháng. Cần phân biệt: đây là bình quân chung của người lao động cả nước, không phải mức lương thực nhận riêng của công nhân Hải Phòng.
Do chưa có số liệu đại diện riêng cho nhóm công nhân dự kiến mua tại dự án, có thể dùng các tình huống thu nhập thực nhận để đánh giá sức mua.
Với một người thực nhận 8 triệu đồng/tháng, khoản trả tháng đầu của căn 37 m² chiếm gần 58% thu nhập. Người đó chỉ còn khoảng 3,39 triệu đồng cho toàn bộ sinh hoạt. Nếu không có tích lũy đáng kể hoặc hỗ trợ từ gia đình, khả năng mua sẽ rất hạn chế.
Với hai vợ chồng cùng thực nhận 8 triệu đồng/người/tháng, tổng thu nhập 16 triệu đồng, căn 37 m² có khoản trả tháng đầu chiếm khoảng 29%; căn 50 m² khoảng 39%; căn 63 m² khoảng 49%.
Gia đình mua căn 50 m² còn khoảng 9,76 triệu đồng sau khi trả ngân hàng tháng đầu. Khoản này phải trang trải ăn uống, học hành của con, điện nước, đi lại, phí chung cư và những nhu cầu khác. Có thể thu xếp được hay không phụ thuộc số người phải nuôi, việc làm ổn định và các khoản nợ đang có.
Đặc biệt, nếu thu nhập chỉ đạt mức dự kiến nhờ tăng ca thường xuyên, kế hoạch trả nợ sẽ dễ bị ảnh hưởng khi doanh nghiệp giảm đơn hàng.
Có đủ điều kiện mua nhà chưa đồng nghĩa với đủ sức trả nợ. Với người độc thân thu nhập thấp, trở ngại rất lớn. Với gia đình có hai nguồn thu ổn định, căn nhỏ có thể khả thi hơn, nhưng vẫn cần vốn ban đầu và một khoản dự phòng.
Nhà ở phải gắn với nơi làm việc và đời sống gia đình
Bài toán nhà ở xã hội còn nằm ở vị trí.
Riêng SK Residence Mao Điền được giới thiệu nằm cạnh khu công nghiệp VSIP Hải Dương. Vì vậy, không thể lấy lo ngại về khoảng cách để kết luận dự án này xa nơi làm việc của công nhân. Mức độ thuận tiện phải xem người mua làm tại nhà máy nào, đường đi thực tế, thời gian di chuyển và phương tiện kết nối.
Tuy nhiên, khi bố trí nhà ở xã hội nói chung, cần tránh tình trạng có nhà nhưng người lao động khó chuyển đến ở vì xa nhà máy, trường học hoặc nơi gửi trẻ.
Một gia đình có thể có chồng làm ở khu công nghiệp này, vợ làm ở khu công nghiệp khác. Căn hộ thuận đường cho người chồng chưa chắc thuận đường cho người vợ. Công nhân làm ca đêm cũng cần phương tiện phù hợp giờ tan ca, thay vì chỉ có tuyến xe chạy vào giờ hành chính.
Giả sử việc chuyển nhà khiến mỗi người phải đi thêm 20 km mỗi ngày, hai vợ chồng làm 26 ngày sẽ phát sinh tổng cộng 1.040 km di chuyển mỗi tháng. Đây là tình huống minh họa, không phải khoảng cách của dự án Mao Điền. Ngoài nhiên liệu, gia đình còn mất thời gian nghỉ ngơi, chăm con và chịu thêm rủi ro trên đường.
Bởi vậy, đánh giá khả năng chi trả phải tính cả tiền trả nợ, phí vận hành, chi phí đi lại và chăm sóc con cái.
Muốn phù hợp, cần nhiều lựa chọn hơn việc mua trả góp
Nhà ở xã hội vẫn là hướng đi cần thiết. Nhưng hiệu quả cần được đo bằng số người lao động có thể đến ở lâu dài và duy trì cuộc sống ổn định.
Trước hết, việc phát triển dự án cần dựa trên khảo sát nơi làm việc, thu nhập thực nhận và nhu cầu của công nhân. Công khai giá bán cần đi cùng thông tin rõ ràng về tiền đóng ban đầu, phí sinh hoạt, khả năng vay và lịch trả nợ.
Đồng thời, phải phát triển nhà cho thuê, thuê mua, nhà lưu trú công nhân và giao thông kết nối nhà máy. Với người chưa tích lũy đủ hoặc có khả năng thay đổi nơi làm việc, thuê một căn hộ phù hợp có thể thiết thực hơn nhận khoản nợ kéo dài hàng chục năm.
Ở mức gần 19,9 triệu đồng/m², cơ hội mua nhà có thể mở ra với một bộ phận gia đình công nhân có hai nguồn thu ổn định và vốn tích lũy. Nhưng cơ hội ấy vẫn còn xa đối với người sống bằng một khoản lương thấp, nuôi nhiều người phụ thuộc hoặc việc làm thiếu ổn định.
Giá trị của nhà ở xã hội nằm ở chỗ người lao động có thể mua hoặc thuê được, đi làm thuận tiện và còn đủ tiền để sống sau khi trả tiền nhà.
HÀ LÊ